
Bescherm uw bedrijf tegen cyberaanvallen met een cyberverzekering!
Laatste update: 21-08-2026
U verzekert uw kantoor, werkplaats en materiaal, maar vergeet soms dat uw digitale infrastructuur minstens even kwetsbaar is. Zelfs indien u alle mogelijke preventieve maatregelen hebt genomen, kunnen u en uw onderneming slachtoffer worden van cybercriminaliteit. Het goede nieuws is dat u zich kan voorbereiden en verzekeren tegen de gevolgen van zo’n aanval door het afsluiten van een cyberpolis.
Niet alleen de grote internationale bedrijven worden momenteel geviseerd. Cyberaanvallen op KMO’s komen steeds vaker voor en hebben een verstrekkende weerslag op het functioneren van uw bedrijf.
Voor enkele voorbeelden hoeven we niet ver te zoeken, denk maar aan de cyberaanvallen op Asco, Picanol, Microsoft Exchange & Sea-Invest, Duvel Moortgat en heel recent Fortinet & Weba.
Dreigingslandschap België
Stijging cyberincidenten (2024→2025)
+70%
635 meldingen bij CCB in 2025
Ransomware-incidenten in België
105
in 2025, stabiel maar zwaarder
Phishing-meldingen (Safeonweb)
~10M
verdachte e-mails in 2025
Inbraak via gestolen inloggegevens
144
gevallen in 2025 – grootste dreiging
Bron: Centre for Cybersecurity Belgium (CCB) 2025
Vormen van cybercriminaliteit
Er zijn heel wat manieren waarop cybercriminelen uw bedrijf schade kunnen berokkenen. Ze kunnen inbreken op uw netwerk, data stelen en lekken, malware installeren die uw bestanden versleutelen waardoor ze niet meer toegankelijk zijn (ransomware) of een DDoS-aanval in gang zetten. In dat laatste geval overspoelen ze uw server met webverkeer, waardoor die tijdelijk onbereikbaar of trager wordt. In al deze gevallen kan dit leiden tot klantenverlies, herstelkosten en imagoschade.
Vaak proberen hackers gevoelige en/of vertrouwelijke informatie te weten te komen via menselijke interactie. Ze spelen hierbij meestal in op emoties. De verzamelnaam voor dergelijke technieken is social engineering. Opvallend is bovendien dat cybercriminelen bepaalde trends of gebeurtenissen als opportuniteit zien.
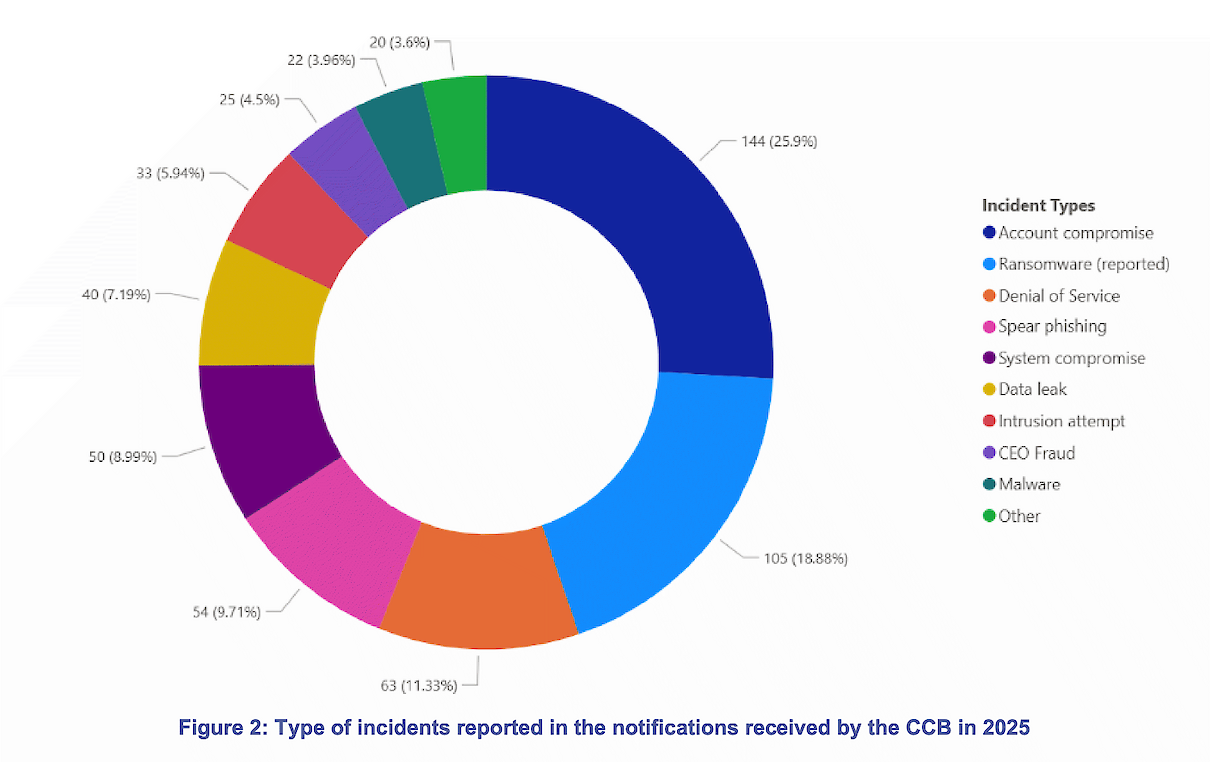
Bron: Centre for Cybersecurity Belgium (CCB) 2025
Waarom een cyberverzekering afsluiten?
In het geval van een cyberaanval tegen uw bedrijf, biedt onze verzekering bescherming op verschillende vlakken en dit wereldwijd:
1) Aansprakelijkheid - Schade aan derden
Niet alleen u, maar ook uw klanten en partners, kunnen problemen ondervinden na een aanval op uw netwerk. Wanneer data en gevoelige informatie gelekt worden, kan u, op grond van de privacywetgeving (GDPR), daarvoor aansprakelijk worden gesteld. Een cyberverzekering wapent u tegen eventuele schadeclaims en administratieve sancties. Ook in het geval van het ongeoorloofd delen van bepaalde informatie op bijvoorbeeld social media of in nieuwsbrieven zal er dekking zijn (media liability). Een cyberpolis bevat doorgaans ook een dekking voor virusoverdracht en voor kosten die worden gemaakt om verdere schade te beperken.
2) De schade aan uw bedrijf - Eigen schade
Door een cyberaanval moet u vaak noodgedwongen uw activiteiten stopzetten. De financiële schade (bedrijfsverliezen en extra werkkosten) die u hierdoor ondervindt, wordt door een cyberpolis gedekt. Wanneer u afpersingskosten (omwille van ransomware) hebt betaald, omdat er geen andere manier mogelijk was voor het recupereren van uw bestanden, dan worden deze kosten eveneens gedragen door de cyberverzekering. Vanzelfsprekend zijn hieraan enkele voorwaarden verbonden.
Ook de uitgaven voor de kennisgeving van de schending van persoonsgegevens, monitoringskosten, kosten om uw gegevens te reconstrueren of IT-systeem te herstellen en de overfacturering van telefoonkosten (kwaadwillige aanval op telefoonsysteem) zijn in een goede cyberverzekering inbegrepen.
Tip! Kijk als directielid ook zeker na of er een dekking voor ‘boardmembers’ in uw cyberverzekering vervat zit. Op deze manier hebt u dekking voor verschillende cyberincidenten zoals intimidatie en lasterlijke berichten op sociale netwerken. Een vergoeding voor de gemaakte kosten voor het herstel van uw reputatie is mooi meegenomen.
3) Bijstand, crisisbeheer en preventie
Bij een mogelijke of daadwerkelijke cyberaanval, moet u beroep kunnen doen op IT-specialisten, consultants, juridische experts en communicatiespecialisten zodat deze de inbreuk kunnen identificeren, analyseren en verhelpen.
De cyberpolis dekt de honoraria van deze verschillende deskundigen. Een noodnummer dat 24 uur per dag en 7 dagen per week bereikbaar is, is cruciaal.
Bepaalde verzekeraars stellen gratis enkele preventietools ter beschikking. Maakt u gebruik van deze tools, dan geldt bij een schadegeval een lagere vrijstelling.
Indien u toch het slachtoffer bent geworden van een cyberaanval dan komen sommige verzekeraars nadien tot een bepaald bedrag tussen in de gemaakte kosten voor de verbetering van uw IT-systeem.
4) Fraude-dekkingen
In een volwaardige cyberpolis zitten ook enkele dekkingen in verband met fraude inbegrepen. Denk bijvoorbeeld aan de ongeoorloofde overboeking van geldmiddelen, cyberfraude via identiteitsdiefstal of een derde die u aansprakelijk stelt omwille van een frauduleuze betalingsopdracht.
Welke risico’s zijn uitgesloten in een cyberverzekering?
Bepaalde zaken zijn specifiek uitgesloten in een cyberverzekering. Hieronder vindt u enkele van de belangrijkste uitsluitingen:
- Opzettelijke handelingen
- Feiten, handelingen of gebeurtenissen waarvan u reeds op de hoogte was voor het afsluiten van de cyberpolis
- Contractuele aansprakelijkheid (bijvoorbeeld een contractuele verbintenis die zorgt voor een verruiming van uw aansprakelijkheid)
- Lichamelijke en stoffelijke schade
- Schadegevallen met betrekking tot octrooien en fabrieksgeheimen
- Externe pannes (telecommunicatie, internet, energie, …)
- Schade door het niet naleven van wet- en regelgeving, het schenden van de openbare orde of de goede zeden
- Geen back-ups van de gegevens en kritieke elementen van uw IT-systeem maken
Tip! Indien u reeds een cyberverzekering hebt, kijk dan zeker na welke clausules er in de voorwaarden opgenomen zijn rond ‘menselijke fout’. Is er bijvoorbeeld een uitsluiting voor aansprakelijkheid die uitsluitend voortvloeit uit handelingen van medewerkers?
Wat kost een cyberverzekering voor uw onderneming?
Elk bedrijf heeft zijn eigen bijzonderheden. Bij Huysman staan we voor service op maat. Contacteer onze specialisten ter zake voor een risicoanalyse en een concurrentieel voorstel.
De verzekeringspremie hangt af van enkele criteria zoals:
- Jaarlijkse omzet
- Activiteit & sector
- De gekozen verzekerde bedragen
Er moet steeds in het achterhoofd gehouden worden dat de verzekeringspremie niet opweegt tegen de kosten van een cyberaanval.
Bijkomende informatie
Op de website van het Centre for Cybersecurity Belgium staan enkele filmpjes die u uitleggen hoe u zich kunt voorbereiden en beschermen tegen de voornaamste gevaren. Of uw bedrijf op een cyberaanval voorbereid is, kan je testen met de cyberscan van de FOD economie.
Bij ransomware-aanvallen wordt er aangeraden om de gevraagde som niet zomaar te betalen. Hierdoor zal de cybercriminaliteit immers in stand gehouden worden. Het is bovendien niet zeker dat uw versleutelde bestanden, na het betalen van het losgeld, weer vrijgegeven worden.
Nog vragen?
Heeft u nog vragen of wenst u een offerte, neem dan gerust contact op met één van onze adviseurs. Onze specialisten analyseren graag uw cyberrisico's en bezorgen u een voorstel op maat.